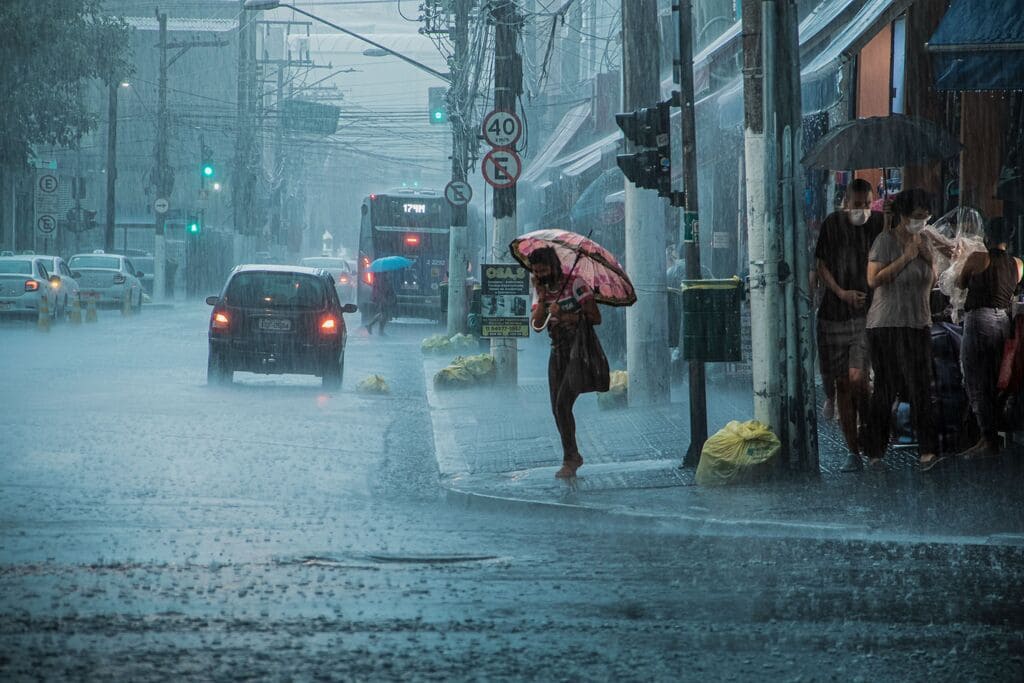
Eventos climáticos extremos como enxurradas, vendavais, deslizamentos e alagamentos causam destruição de patrimônio, colapso de infraestrutura urbana e colocam em risco vidas humanas. Quando a precipitação ocorre de modo concentrado, residências, comércios e veículos sofrem avarias severas, gerando prejuízos financeiros e abalo emocional irreparáveis. Diante desse panorama desafiador, a prevenção prática, a manutenção rotineira das construções, a obediência aos alertas oficiais da Defesa Civil e a contratação de apólices especializadas de seguro residencial, seguro automóvel e seguro de vida surgem como escudos indispensáveis para amortecer impactos orçamentários e viabilizar a recuperação célere das famílias.
O perigo invisível das chuvas intensas e o colapso do cotidiano
As precipitações pluviométricas integram os ciclos hidrológicos do planeta, nutrindo reservatórios, regulando temperaturas e sustentando o ecossistema. Contudo, quando a dinâmica atmosférica concentra volumes desproporcionais de água em janelas reduzidas de tempo, o fenômeno natural transforma-se em um vetor de destruição sem precedentes. Episódios de alagamentos, inundações, transbordamentos fluviais, enxurradas violentas, deslizamentos de encostas e ventanias severas deixam de ser meros incômodos passageiros no trânsito das metrópoles para assumir a condição de emergências urbanas, abalando a tranquilidade comunitária e impondo prejuízos massivos para cidadãos, empresas privadas e administrações públicas.
A fragilidade habitacional e a saturação da malha de escoamento potencializam os estragos provocados pelas águas invasoras. Imóveis residenciais e estabelecimentos comerciais frequentemente sofrem os primeiros impactos severos. O transbordamento das vias atinge cotas elevadas em questão de minutos, fazendo com que a água suja invada salas, cozinhas, depósitos e estoques de produtos. Móveis planejados, eletrodomésticos, máquinas operacionais, documentos históricos, equipamentos eletrônicos e lembranças de valor afetivo incalculável são danificados sem qualquer chance de resgate rápido.
Além da perda imediata do recheio patrimonial, as estruturas das edificações sofrem agressões contínuas. A ação contínua da umidade e a sobrecarga imposta pelo volume das chuvas abalam telhados, comprometem a alvenaria, fissuram pisos e deterioram fiações elétricas, culminando no surgimento de infiltrações crônicas e proliferação de mofo prejudicial à respiração. Em situações de gravidade extrema, o abalo estrutural impõe a interdição emergencial da residência, forçando famílias inteiras ao desalojamento forçado e à contração de gastos emergenciais com hotelaria, reformas emergenciais e aquisição de mobília básica.
“O seguro residencial é uma ferramenta importante para quem deseja proteger a própria casa diante de imprevistos. As chuvas podem causar danos que comprometem anos de investimento, desde a perda de móveis e eletrodomésticos até problemas estruturais. Por isso, é fundamental que o consumidor conheça as coberturas disponíveis, verifique se os eventos climáticos estão contemplados na apólice e conte com a orientação de um corretor de seguros para contratar uma proteção adequada ao seu imóvel.”
— Gustavo Bentes, Presidente do Sincor-MG.
A vulnerabilidade social decorrente do clima ultrapassa a planilha financeira e atinge o psicológico dos moradores, conforme detalha Sanya Carraro, gerente regional Leste e Norte de Minas da Porto Seguro:
“Quando uma situação como essa acontece, percecemos o quanto somos vulneráveis diante da força da natureza. Os impactos vão muito além das perdas materiais: envolvem insegurança, abalo emocional e, muitas vezes, um grande desafio financeiro para reconstruir a rotina.”
O estresse contínuo gerado pelo medo das intempéries afeta diretamente a qualidade de vida. Cada tempestade que se forma no horizonte torna-se motivo de apreensão para quem já vivenciou o trauma de retirar lama do próprio quarto ou viu as economias de uma vida se esvaírem pela força da correnteza. O planejamento patrimonial, portanto, atua como um pilar de equilíbrio mental e estabilidade familiar.
Como isso altera minha vida na prática?
O impacto de uma tempestade severa desestabiliza tanto o bolso quanto a mobilidade. Os automóveis, motocicletas e utilitários de carga figuram entre os bens materiais mais castigados pelas chuvas repentinas. A rápida subida do nível das águas nas ruas submerge veículos estacionados nas vias e intercepta motoristas em pleno trajeto, provocando danos mecânicos catastróficos aos blocos de motor, pane elétrica irreversível, destruição do estofamento interno e deformação de latarias.
Enxurradas com grande força cinética são capazes de arrastar utilitários como se fossem brinquedos, enquanto a instabilidade do solo ocasiona o tombamento de árvores de grande porte, postes e muros sobre os carros. Entretanto, a maior ameaça reside no comportamento de risco: a tentativa imprudente de enfrentar vias alagadas coloca os ocupantes em risco direto de morte por afogamento ou confinamento, já que a visibilidade da pista, a profundidade das crateras submersas e a violência do fluxo pluvial não podem ser dimensionadas a olho nu.
“O seguro automóvel pode ser importante para reduzir os impactos financeiros causados por situações como alagamentos, enchentes, quedas de árvores e outros eventos que podem provocar danos ao veículo. Por isso, é fundamental que o motorista conheça as coberturas contratadas e avalie se elas são adequadas aos riscos aos quais está exposto no dia a dia. Ter essa proteção significa estar mais preparado para lidar com imprevistos e evitar que um episódio climático transforme uma situação emergencial em um prejuízo ainda maior.”
— Sanya Carraro, gerente regional da Porto Seguro.
Categoria de Proteção
Riscos Cobertos Típicos
Impacto Evitado no Orçamento
Seguro Residencial
Danos elétricos, vendavais, alagamentos, destelhamento e perda de mobília
Gastos astronômicos não planejados com reformas estruturais e compra de eletrodomésticos
Seguro Automóvel
Submersão total/parcial, choque mecânico com detritos e esmagamento por quedas de árvores
Perda integral do valor comercial do veículo e custos proibitivos de mecânica corretiva
Seguro de Vida
Morte acidental provocada por intempéries, invalidez permanente e acidentes climáticos graves
Desamparo e ruína socioeconômica imediata dos dependentes diretos
A contratação do seguro veicular dotado de cláusulas específicas de proteção contra submersão e eventos climáticos assegura a integridade do patrimônio móvel, evitando que o motorista sofra a perda total do bem que viabiliza seu trabalho diário e o deslocamento de seus entes queridos.
O colapso das vias públicas e as rotinas de prevenção física
A paralisia funcional não atinge unicamente as quatro paredes das residências ou as garagens privativas; ela estraçalha a própria malha viária das cidades. Vias arteriais tornam-se intransitáveis pelo excesso de sedimentos acumulados, pontes sofrem erosão em suas cabeceiras e encostas rodoviárias desabam, isolando bairros periféricos e centros econômicos produtivos. Além disso, o colapso da rede elétrica e dos cabos de telecomunicação em decorrência da queda de fiação suspensa interrompe atendimentos hospitalares e fecha escolas.
Para a cadeia de comércio e serviços, o custo da inércia forçada é devastador. Empresas veem estoques de produtos perecíveis e não perecíveis apodrecerem na lama, equipamentos produtivos perderem calibragem em meio à água corrosiva e documentos fiscais essenciais desaparecerem. A paralisação forçada das operações exige um colchão financeiro robusto para permitir a recomposição de maquinário, limpeza química de ambientes e pagamento de salários mesmo com o faturamento zerado.
Como posso me beneficiar de medidas práticas de autocuidado?
A mitigação dos efeitos devastadores de uma tempestade inicia-se em atitudes cotidianas de cuidado e revisão domiciliar. Grande parte das infiltrações graves e dos colapsos de telhado decorre da negligência na desobstrução de calhas, tubulações de descida e ralos perimetrais. Pequenas providências evitam perdas irreparáveis:
Manutenção contínua de coberturas e encanamentos: Proceda com a limpeza regular de condutores de água pluvial e substitua telhas quebradas ou mal encaixadas antes da época das tempestades.
Preservação do sistema elétrico domiciliar: Desconecte aparelhos da tomada ao primeiro sinal de descargas atmosféricas e certifique-se de que o quadro de distribuição possui dispositivos de proteção contra surtos.
Segurança documental em cotas altas: Em localidades com histórico de inundações, armazene certidões, escrituras e aparelhos eletrônicos portáteis em andares superiores ou nichos elevados.
Cuidado ao transitar na chuva: Jamais tente atravessar a pé trechos inundados; a água suja esconde bueiros abertos, contaminações biológicas e o perigo iminente de choques elétricos por fiação rompida submersa.
Respeito irrestrito aos informes técnicos: Mantenha ativos os alertas SMS da Defesa Civil local e evacue áreas de risco geológico assim que forem detectadas rachaduras no terreno ou trincas estruturais nas paredes.
A preservação da vida deve sobrepor-se a qualquer bem tangível. Materiais podem ser repostos, mas a integridade corporal perdida diante da força das torrentes é irrecuperável. Por essa razão, os serviços de socorro e os órgãos de trânsito reiteram a ordem de nunca arriscar manobras arriscadas contra a força das correntezas urbanas.
Planejamento financeiro integrado: A blindagem da família
O preparo diante das ameaças da natureza não se esgota nas coberturas veiculares ou na impermeabilização de lajes. Ele encontra sua expressão mais nobre na estruturação de um seguro de vida abrangente. Acidentes climáticos fatais ocorrem com assustadora velocidade por desabamentos de terra, quedas de marquises, afogamentos em galerias ou incidentes causados por eletrocussão durante temporais.
O seguro de vida não tem a prerrogativa de deter o raio ou conter o avanço do rio, contudo sua finalidade central reside em blindar o destino socioeconômico dos dependentes. A apólice disponibiliza suporte orçamentário rápido aos beneficiários caso o provedor venha a falecer, garantindo o custeio de subsistência, a continuidade educacional dos filhos e a amortização de passivos sem que a família precise alienar os próprios bens herdados a preços vis em meio ao desespero do luto.
Além disso, muitas modalidades de apólices oferecem garantias adicionais que cobrem eventos de invalidez temporária ou permanente decorrentes de traumatismos em sinistros climáticos, amparando financeiramente o cidadão enquanto ele recupera sua plena capacidade física e produtiva.
A consultoria estratégica do corretor de seguros
A contratação de uma proteção financeira contra intempéries climáticas não deve ocorrer de forma desavisada. O mercado segurador dispõe de centenas de cláusulas contratuais, exigindo do consumidor uma leitura cirúrgica sobre coberturas básicas, coberturas acessórias facultativas, regras de franquia, valores de limite máximo de indenização e hipóteses explícitas de exclusão. A assessoria do corretor de seguros destaca-se como a bússola que conecta a vulnerabilidade real do cidadão ao produto securitário ideal.
“O papel do corretor de seguros é fundamental. Ele está próximo da população, conhece a realidade dos seus clientes e pode orientar sobre os riscos, a importância da prevenção e as alternativas de proteção mais adequadas para cada necessidade. Falar de seguro é falar de planejamento, cuidado e preparação.”
— Sanya Carraro, porta-voz da Porto Seguro.
Ao recorrer a essa orientação profissional, o consumidor descobre, por exemplo, se a sua apólice automotiva engloba danos provocados por enchentes com água doce parada ou se o seu contrato residencial prevê verbas para custeio de despesas de salvamento e destelhamento por vendavais súbitos. O seguro não anula a tempestade nem impede a ventania, mas atua como o amortecedor indispensável para que o indivíduo e sua família não iniciem sua trajetória socioeconômica do zero após as tormentas.
Perguntas Frequentes (FAQ)
1. O seguro residencial cobre prejuízos causados por chuvas e alagamentos?
Sim, desde que a apólice contemple coberturas específicas ou adicionais para eventos climáticos, vendavais e inundações. Por isso, é indispensável revisar o contrato e consultar o corretor para verificar se os danos provocados por água e destelhamento estão inclusos.
2. O que acontece com o seguro do veículo se eu tentar atravessar um alagamento?
A tentativa deliberada de forçar a passagem do automóvel por vias inundadas pode ser considerada pelas seguradoras como agravamento intencional do risco, o que pode acarretar a perda do direito à indenização. A orientação prioritária é nunca trafegar em áreas cobertas pela água.
3. Qual é o papel da Defesa Civil durante períodos de chuvas intensas?
A Defesa Civil atua no monitoramento meteorológico, no envio de alertas preventivos à população, na identificação e evacuação de áreas com risco iminente de deslizamento e alagamento, e no socorro emergencial aos atingidos por desastres naturais.
4. O seguro de vida oferece suporte caso ocorra algum acidente fatal em enchentes?
Sim. O seguro de vida concede indenização financeira aos beneficiários cadastrados em caso de falecimento do segurado decorrente de acidentes provocados por tempestades, além de poder disponibilizar coberturas complementares para invalidez permanente decorrente de ferimentos graves.
5. Quais providências estruturais posso tomar em casa para evitar alagamentos internos?
As principais atitudes preventivas englobam a limpeza regular de calhas, a desobstrução de ralos e grelhas de escoamento, a substituição de telhas danificadas, a revisão da integridade das tubulações elétricas e a manutenção de documentos e bens de alto valor em andares superiores.
6. Por que é importante contratar coberturas por meio de um corretor de seguros?
O corretor de seguros avalia os riscos particulares do cliente e de sua localidade, orientando de forma personalizada na escolha das cláusulas corretas, esclarecendo franquias e exclusões contratuais, e auxiliando de modo ágil no processo de regulação do sinistro junto à seguradora.
Referências:
Sindicato dos Corretores de Seguros do Estado de Minas Gerais (Sincor-MG): Orientações sobre Seguro Residencial e Riscos Climáticos (https://www.sincormg.com.br)
Texto em que o autor apresenta e defende suas ideias e opiniões, a partir da interação de fatos e dados.
** Este texto não reflete, necessariamente, a opinião do ABCTudo/IT9.